Domain leistungsentgelte.de kaufen?
Wir ziehen mit dem Projekt
leistungsentgelte.de um.
Sind Sie am Kauf der Domain
leistungsentgelte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leistungsentgelte.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Handbuch Arbeit - Entgelt - Leistung, Fachbücher von Elke Schulte-Meine, Stephan Vetter, Jochen HofmannDas Handbuch Arbeit - Entgelt - Leistung ist ein umfassendes Standardwerk, das sich auf die betriebliche Entgeltgestaltung konzentriert. Es richtet sich insbesondere an Betriebsräte in der Metall- und Elektroindustrie und bietet eine detaillierte Erläuterung der tariflichen Eingruppierungsmerkmale sowie der Entgeltgrundsätze. Das Buch berücksichtigt die Ergebnisse der aktuellen Tarifrunde und bietet praktische Empfehlungen zur Regelung im Betrieb. Es behandelt die Herausforderungen der Entgeltentwicklung in der Industrie, wie die gestiegenen Energiekosten und die Umstellung auf klimafreundliche Praktiken. Mit konkreten Hinweisen und Hilfestellungen unterstützt es Betriebsräte bei der Einführung und Anwendung leistungsbezogener Entgeltsysteme. Die klare Struktur und die praxisnahen Informationen machen dieses Handbuch zu einem unverzichtbaren Begleiter für alle, die sich mit der Entgeltgestaltung im Betrieb befassen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vergütung des Sachverständigen, Fachbücher von Andreas WeglageDie Vergütung des Sachverständigen ist ein umfassendes Fachbuch, das sich mit den aktuellen Regelungen zur Vergütung von Sachverständigen befasst. Verfasst von Andreas Weglage, bietet dieses Werk eine detaillierte Analyse des novellierten Justizvergütungs- und Entschädigungsgesetzes (JVEG), das seit dem 1. Januar 2021 in Kraft ist. Der Autor erläutert nicht nur die Vergütung für gerichtliche Gutachten, sondern auch die Regelungen für aussergerichtliche Tätigkeiten gemäss BGB. Die klare Struktur und die übersichtliche Darstellung der Vergütungsregeln nach Tätigkeitsgruppen ermöglichen es den Leserinnen und Lesern, sich schnell in die komplexen Themen einzuarbeiten. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vergütung von Sachverständigen im rechtlichen Kontext auseinandersetzen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
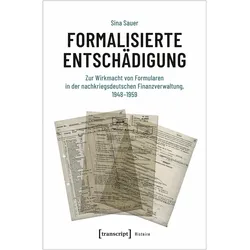
Formalisierte Entschädigung, Fachbücher von Sina SauerFür die Entwicklung einer administrativen Entschädigungspraxis der nationalsozialistischen Verbrechen nach Ende des Zweiten Weltkriegs in Deutschland waren Papierdokumente von zentraler Bedeutung. Am Beispiel des Verfahrens der Hamburger Jüdin Elsa Saenger von 1948 bis 1959 zeigt Sina Sauer, dass Formulare keine passiven Informationsträger sind, sondern Ergebnis und Folie diskursiver Gestaltungsprozesse, die Werte- und Normenvorstellungen ihrer Erstellenden abbilden. Aufgrund ihrer semiotischen Spezifik übernahmen Formulare die ordnende Aufgabe, das weitläufige Feld der Entschädigung antisemitischer und rassistischer Enteignungspolitik in der bundesdeutschen Nachkriegszeit verwaltbar zu machen - oder zumindest deren Versuch.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Handbuch Arbeit - Entgelt - Leistung, Fachbücher von Elke Schulte-Meine, Stephan Vetter, Jochen HofmannDas Handbuch Arbeit - Entgelt - Leistung ist ein umfassendes Standardwerk, das sich auf die betriebliche Entgeltgestaltung konzentriert. Es richtet sich insbesondere an Betriebsräte in der Metall- und Elektroindustrie und bietet eine detaillierte Erläuterung der tariflichen Eingruppierungsmerkmale sowie der Entgeltgrundsätze. Das Buch berücksichtigt die Ergebnisse der aktuellen Tarifrunde und bietet praktische Empfehlungen zur Regelung im Betrieb. Es behandelt die Herausforderungen der Entgeltentwicklung in der Industrie, wie die gestiegenen Energiekosten und die Umstellung auf klimafreundliche Praktiken. Mit konkreten Hinweisen und Hilfestellungen unterstützt es Betriebsräte bei der Einführung und Anwendung leistungsbezogener Entgeltsysteme. Die klare Struktur und die praxisnahen Informationen machen dieses Handbuch zu einem unverzichtbaren Begleiter für alle, die sich mit der Entgeltgestaltung im Betrieb befassen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vergütung des Sachverständigen, Fachbücher von Andreas WeglageDie Vergütung des Sachverständigen ist ein umfassendes Fachbuch, das sich mit den aktuellen Regelungen zur Vergütung von Sachverständigen befasst. Verfasst von Andreas Weglage, bietet dieses Werk eine detaillierte Analyse des novellierten Justizvergütungs- und Entschädigungsgesetzes (JVEG), das seit dem 1. Januar 2021 in Kraft ist. Der Autor erläutert nicht nur die Vergütung für gerichtliche Gutachten, sondern auch die Regelungen für aussergerichtliche Tätigkeiten gemäss BGB. Die klare Struktur und die übersichtliche Darstellung der Vergütungsregeln nach Tätigkeitsgruppen ermöglichen es den Leserinnen und Lesern, sich schnell in die komplexen Themen einzuarbeiten. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Vergütung von Sachverständigen im rechtlichen Kontext auseinandersetzen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Droht die Abrissbirne? Qualität braucht leistungsgerechte Bezahlung!, Fachbücher von Bundesverband der Berufsbetreuer*innen e.V.Das Jahrbuch "Droht die Abrissbirne? Qualität braucht leistungsgerechte Bezahlung!" bietet eine fundierte Analyse der aktuellen Herausforderungen im Betreuungssektor. Die Publikation beleuchtet die zunehmenden Belastungen, denen das System der Betreuung ausgesetzt ist, und diskutiert die Auswirkungen von Berufsausstiegen, wirtschaftlich bedingten Schliessungen von Betreuungsbüros und Vereinen sowie den akuten Nachwuchsmangel. Dabei wird der dringende Handlungsbedarf einer nachhaltigen und leistungsgerechten Vergütung als Schlüssel zur Steigerung der Attraktivität des Berufs hervorgehoben. Das Jahrbuch, das an die BdB-Jahrestagung 2025 angelehnt ist, vereint fachliche Analysen mit konzeptionellen Anregungen und Impulsen aus Wissenschaft, Recht und angrenzenden Professionen. Es richtet sich an Fachkräfte, die sich kompakt und fundiert über die politischen Entwicklungen und historischen Zusammenhänge in der Betreuung informieren möchten. Die Publikation bietet einen umfassenden Überblick über die aktuellen Krisensymptome der Betreuungslandschaft und skizziert die Positionen und Forderungen des Bundesverbands der Berufsbetreuer*innen zur Vergütungsreform. Die Inhalte sind praxisnah aufbereitet und bieten wertvolle Einblicke in die Herausforderungen und Lösungsansätze des Betreuungssektors.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.